От първата раница до студентската книжка

Как да спестяваме за образованието на детето
Сякаш беше вчера…
Първият плач. Първата усмивка. Първите несигурни стъпки.
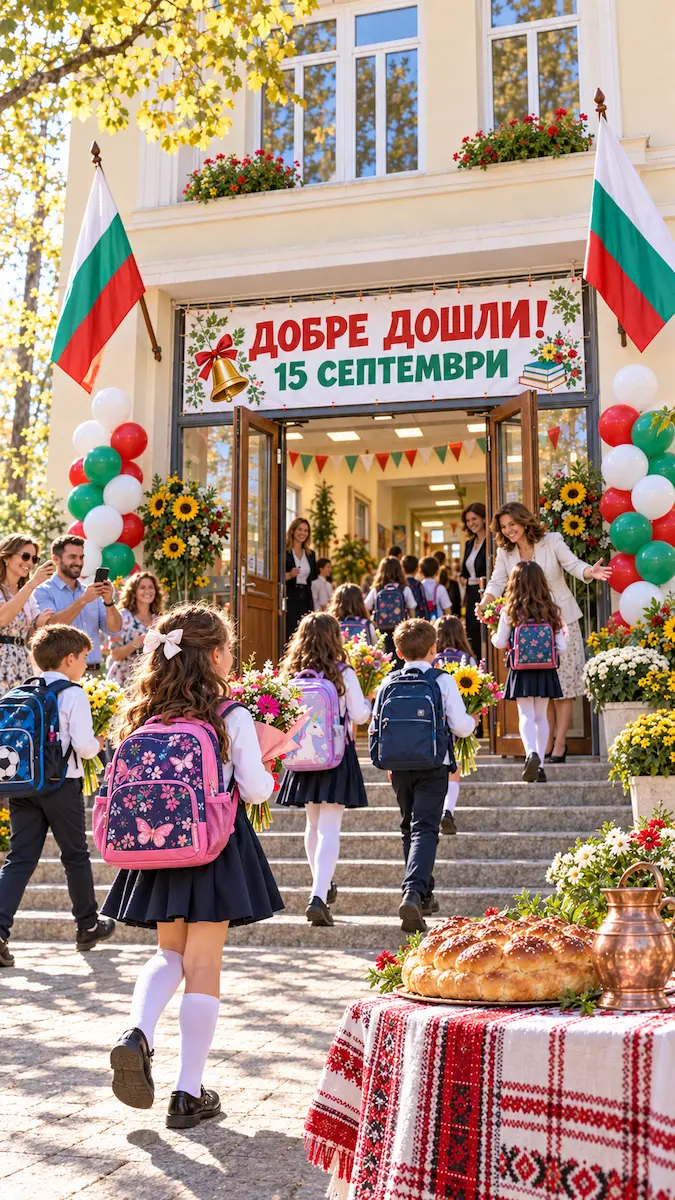
А днес раницата вече е на гърба, цветята са в ръцете и училището отваря врати за нови знания, приятелства и мечти.
Първият учебен ден е изпълнен с вълнение. Той ни напомня и нещо много важно: децата растат неусетно, а големите решения за тяхното бъдеще идват по-бързо, отколкото очакваме.
Първият звънец е само началото
Днес изпращаме детето в първи клас. Утре ще избираме гимназия, специалност и университет. Може да поиска да учи в друг град, да развива талант, да посещава допълнителни курсове или да продължи образованието си в чужбина. Всяка от тези мечти носи възможности, но и изисква подготовка.
Затова разговорът за образованието не е само разговор за оценки и дипломи. Той е и разговор за свобода на избора. Ще може ли детето да избере подходящото за него обучение, или решението ще зависи единствено от това с какви средства разполага семейството в конкретния момент?
Кога да започнем да спестяваме за дете
Най-голямото предимство на ранното планиране е времето. Когато започнем по-рано, не е необходимо да наваксваме с големи суми в последните години преди университета. Можем да изграждаме средствата постепенно, с постоянство и ясна цел.
Често родителите отлагат, защото смятат, че първо трябва да разполагат с голям свободен доход. Но финансовият план за дете не започва с въпроса „Колко много мога да отделя?“. Той започва с четири по-важни въпроса: Каква е целта? Колко време имаме? Каква сума е реалистична за семейството? Каква защита и гъвкавост са ни необходими?
При спестовно-инвестиционните програми, с които работя, началната годишна вноска е 400 евро. Това са приблизително 1,10 евро на ден. Примерът не обещава конкретен бъдещ резултат, но показва нещо съществено: голямата цел може да започне с малка, предварително планирана стъпка.
Малките решения днес създават повече избор утре
Всекидневието е пълно с дребни покупки, които изглеждат незначителни. Част от тях бързо се забравят. Когато обаче насочваме определена сума към конкретна цел, тя започва да работи за нещо, което остава: по-добра подготовка, образование и по-спокоен старт в самостоятелния живот.
Това не означава да лишаваме детето от радостите на настоящето. Означава да намерим баланс между днешните желания и утрешните възможности. Най-добрият план е този, който семейството може да следва спокойно и последователно, без да натоварва прекомерно бюджета си.
Как се изгражда личен план за образованието на детето
Няма един и същ правилен план за всички семейства. При личната консултация започваме с възрастта на детето и времето до желаната цел. След това уточняваме какво искат да осигурят родителите: университетска такса, издръжка в друг град, обучение в чужбина, стартов капитал или съчетание от няколко цели.
Следва реалистичната сума, която семейството може да отделя. Планът трябва да бъде ясен и разбираем, а не да остава като добро намерение без конкретни действия. Разглеждаме също срока, възможностите за промени и необходимата застрахователна защита, защото истинската
Годините ще минат така или иначе
Когато държим детето за ръка пред училищния вход, студентските години ни изглеждат далечни. Но първият учебен ден много бързо се превръща в последен звънец, кандидатстване и първи самостоятелни решения.
Не можем да предвидим всяка промяна. Можем обаче да създадем посока и да започнем навреме. Дори малките, постоянни стъпки носят спокойствието, че не оставяме бъдещето единствено на случайността.
Ако искате да изградим личен план за образованието и бъдещия старт на вашето дете или внуче, запазете индивидуална среща с мен. Ще започнем от вашата цел, срока и реалните възможности на семейството.
Сигурността се планира, не се отлага.
Мария Стоева
Директор в Life Trust
mariastoeva.bg